À première vue, le Takaful et l'assurance conventionnelle semblent offrir le même service : protéger les individus et les entreprises contre les pertes financières imprévues.
Pourtant, leur différence fondamentale réside dans la manière dont le risque est géré.
L'assurance conventionnelle repose sur le transfert du risque, tandis que le Takaful repose sur la mutualisation des risques.
Qu'est-ce que le transfert des risques ?
Dans une assurance conventionnelle, l'assuré transfère les conséquences financières d'un risque potentiel à la compagnie d'assurance en échange du paiement d'une prime.
L'assureur devient responsable de l'indemnisation des sinistres couverts et conserve les bénéfices éventuels après paiement des indemnités et des charges.
Qu'est-ce que la mutualisation des risques ?
Le Takaful adopte une approche différente.
Les participants versent volontairement des contributions dans un fonds commun qui leur appartient collectivement.
Lorsqu'un participant subit un sinistre couvert, l'indemnisation est versée à partir de ce fonds commun.
Les participants se protègent ainsi mutuellement selon le principe du Ta'awun (entraide).
Le rôle de l'opérateur Takaful
Contrairement à une compagnie d'assurance conventionnelle, l'opérateur Takaful n'est pas propriétaire du fonds.
Il agit comme administrateur en assurant la gestion du fonds, l'évaluation des sinistres, les investissements éthiques et le respect des principes du modèle Takaful.
Pourquoi cette différence est-elle importante ?
La mutualisation des risques favorise la solidarité, la transparence et la responsabilité collective.
Les participants savent que leurs contributions servent à protéger les autres membres tout en assurant leur propre protection.
Cette approche répond aux principes de la finance islamique tout en séduisant toute personne recherchant une assurance plus éthique et plus transparente.
Deux visions de la protection financière
Ni le transfert des risques ni la mutualisation des risques ne sont intrinsèquement supérieurs.
Ils représentent simplement deux façons différentes d'offrir une protection financière.
Comprendre ces deux modèles permet à chacun de choisir celui qui correspond le mieux à ses valeurs et à ses attentes.
Conclusion
La véritable innovation du Takaful ne consiste pas à remplacer l'assurance traditionnelle, mais à repenser la manière dont les communautés gèrent collectivement les risques.
Au lieu de se demander : « Qui prend en charge mon risque ? », le Takaful pose une autre question : « Comment pouvons-nous nous protéger mutuellement ? »
C'est cette philosophie qui fait toute l'originalité du Takaful.
Continue Learning
Explore related Iman Risk Solutions pillar pages and structured resources.
Takaful in Canada Start with the principal Canadian guide to Takaful, governance, contributions, and regulation. Takaful Resources Browse structured learning paths covering Takaful fundamentals, funds, governance, and distribution.Discussion
No comments yet. Be the first to share your perspective.
Join the Conversation
Related Articles
What is Takaful? A Complete Guide for Canadian Muslims (2026)
Discover how Takaful (Islamic cooperative insurance) works, why it's Shariah-compliant, and when it will be available in Canada. …
Comment fonctionne une soumission Takaful ? Transparence, équité et clarté à chaque étape
Une soumission Takaful ne devrait pas se limiter à afficher un montant total. Découvrez comment une soumission transparente …
How Takaful Quotes Work: Transparency, Fairness, and No Hidden Fees
Discover how Takaful insurance quotes are built differently — with full transparency, cooperative principles, and no hidden costs. …
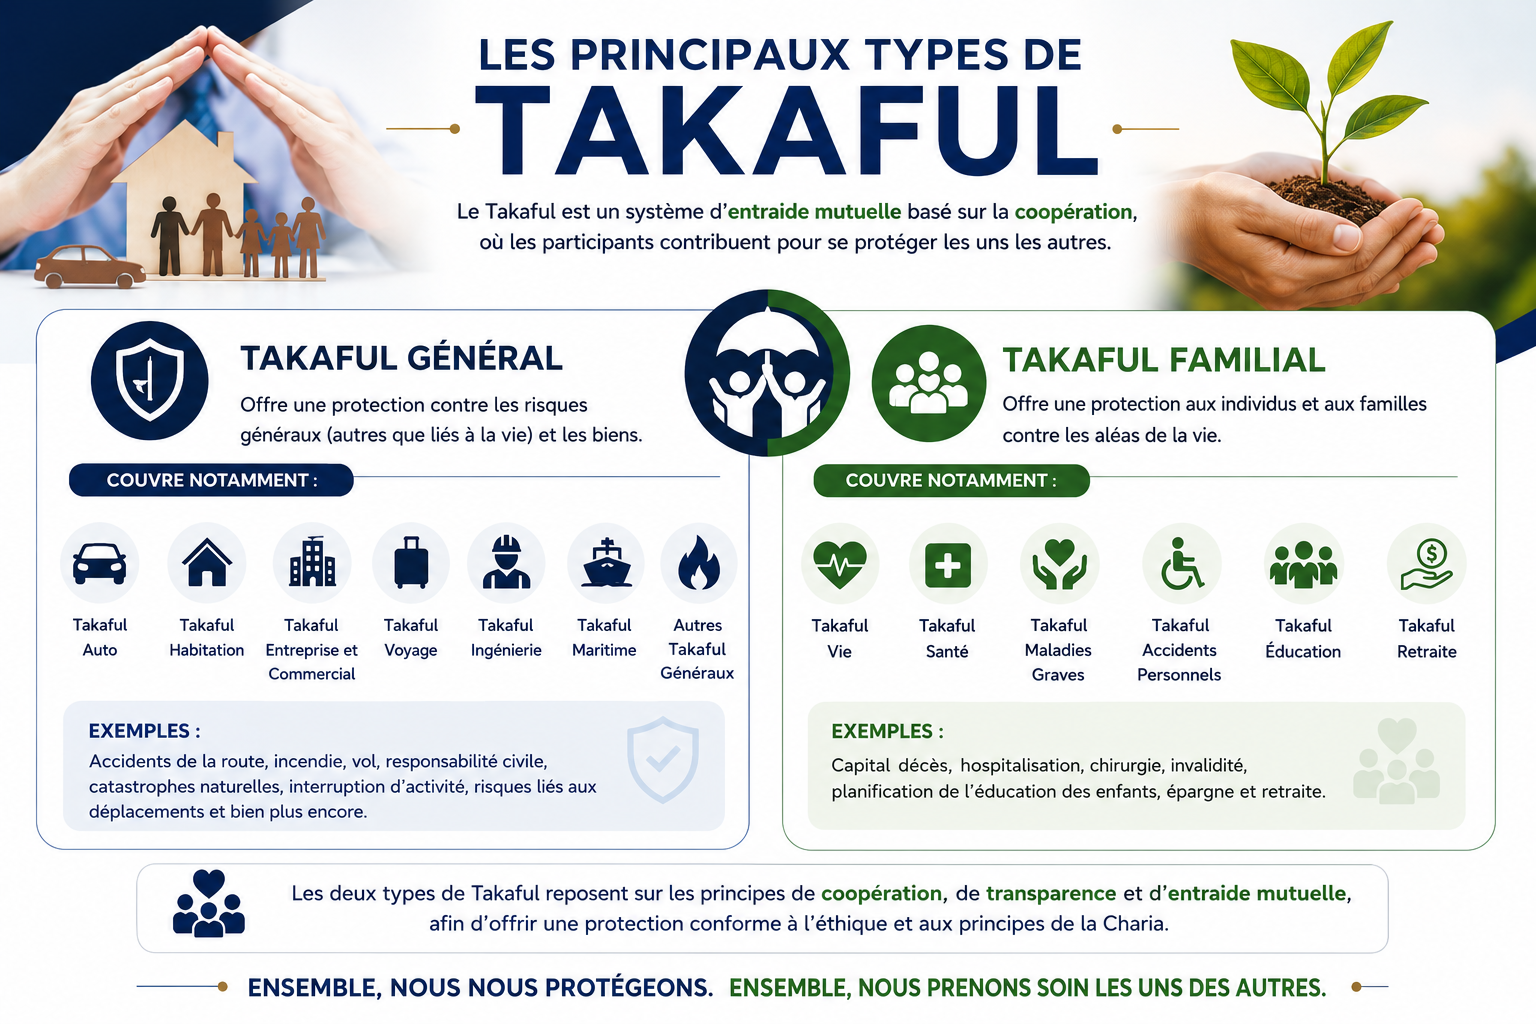
Les principaux types de Takaful : comprendre le Takaful Général et le Takaful Familial
Saviez-vous que le Takaful se divise en deux grandes catégories ? Découvrez les différences entre le Takaful Général …
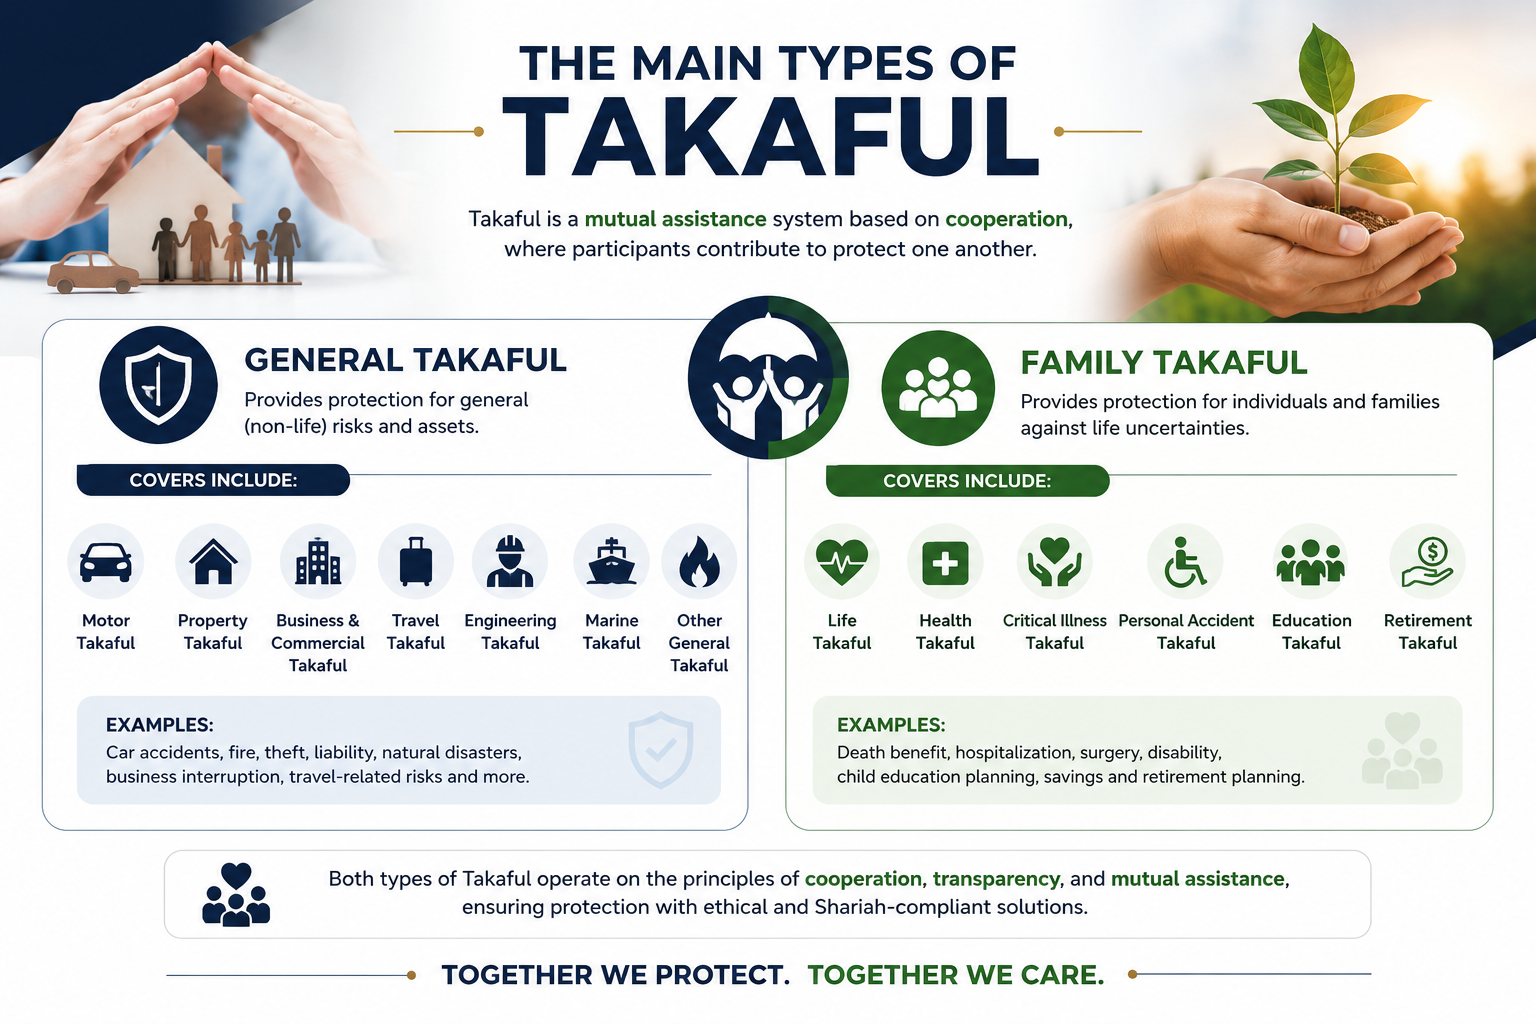
The Main Types of Takaful: Understanding General Takaful and Family Takaful
Did you know that Takaful is divided into two main categories? Learn the difference between General Takaful and …
Pourquoi un assureur agréé choisirait-il de s'associer à un MGA Takaful ? Comprendre la véritable proposition de valeur
Si les assureurs conventionnels comptent déjà des clients musulmans parmi leur clientèle, pourquoi s'associer à un Managing General …