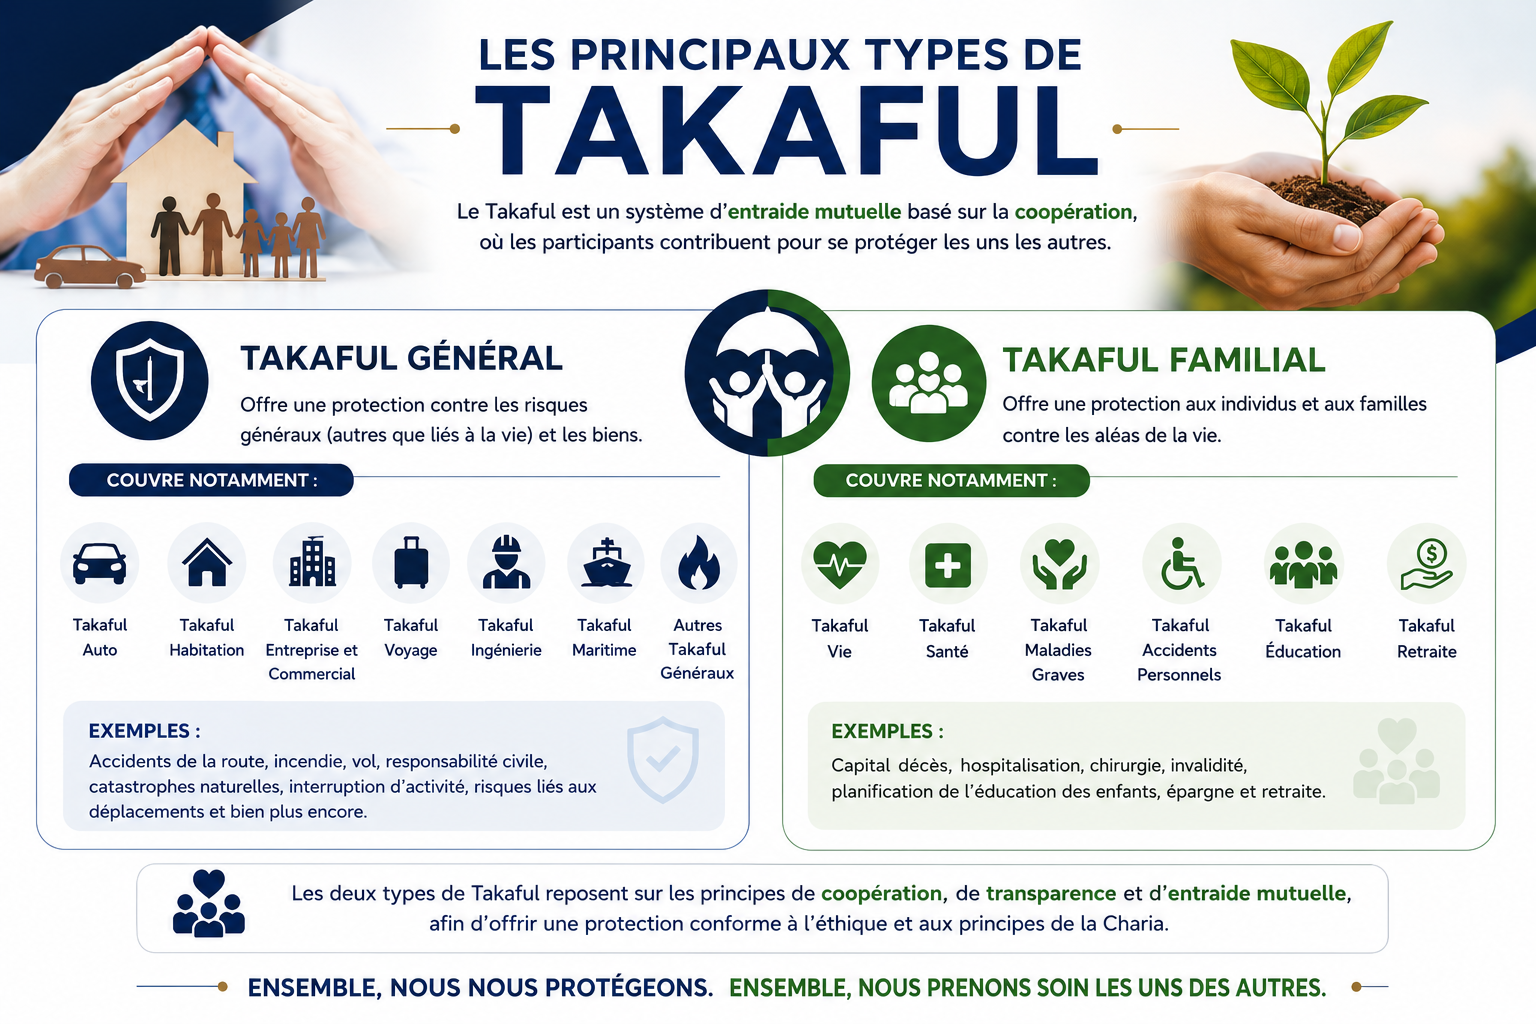
Lorsqu'on entend le mot Takaful, on pense souvent à une forme de protection financière conforme aux principes de la finance islamique. Pourtant, le Takaful ne désigne pas un produit unique.
Il s'agit d'un cadre de protection coopérative qui peut répondre aux besoins des particuliers, des familles et des entreprises.
À l'échelle internationale, le Takaful est généralement organisé autour de deux grandes catégories :
- le Takaful Général ;
- le Takaful Familial.
Même si ces deux catégories répondent à des besoins différents, elles reposent sur des principes communs comme l'entraide (Ta'awun), le partage des risques, la transparence et, lorsqu'un arrangement est présenté comme conforme à la charia, une gouvernance appropriée.
Qu'est-ce que le Takaful ?
Le Takaful est un système coopératif de protection financière dans lequel des participants versent des contributions à un fonds commun destiné à soutenir les membres qui subissent des sinistres admissibles.
Dans de nombreux modèles, une partie des contributions est affectée à un Fonds de risque des participants, utilisé pour financer les réclamations et autres obligations prévues par le contrat.
Le modèle exact peut varier selon la juridiction, le produit, la structure institutionnelle et les exigences réglementaires applicables.
Pour une introduction plus générale, consultez notre guide Qu'est-ce que le Takaful ?.
Le Takaful Général
Le Takaful Général vise principalement à protéger les biens, les activités commerciales et certaines responsabilités contre des risques couverts.
Son objectif est de réduire l'impact financier d'événements imprévus comme un accident, un incendie, un vol, certains dommages matériels ou une interruption d'activité, selon les modalités du produit.
Principales catégories de protection
-
Takaful Automobile
Peut couvrir certains risques liés aux véhicules, notamment les dommages, le vol, l'incendie ou la responsabilité civile, selon le produit et la juridiction. -
Takaful Habitation et Biens
Peut protéger les maisons, immeubles, locaux commerciaux et leur contenu contre certains risques couverts. -
Takaful Commercial et Entreprises
Peut être structuré pour répondre aux besoins liés aux bâtiments, équipements, stocks, responsabilités et activités commerciales. -
Takaful Voyage
Peut inclure certaines protections liées aux voyages, comme des frais médicaux admissibles, des annulations ou des pertes de bagages. -
Takaful Ingénierie
Peut couvrir certains risques liés aux projets de construction, équipements ou travaux techniques. -
Takaful Maritime
Peut couvrir des risques associés aux navires, marchandises, cargaisons et opérations de transport. -
Autres produits spécialisés
Selon les marchés, le Takaful Général peut également être adapté à d'autres catégories de risques commerciaux ou spécialisés.
Exemples de situations pouvant relever du Takaful Général
- un accident automobile ;
- un incendie touchant une habitation ;
- un vol d'équipements professionnels ;
- une interruption d'activité après un événement couvert ;
- la perte ou l'endommagement d'une cargaison ;
- un incident sur un chantier de construction.
La couverture réelle dépend toujours du certificat ou de la police, des exclusions, des limites, des franchises et des critères de souscription applicables.
Le Takaful Familial
Le Takaful Familial vise principalement la protection financière des personnes et de leurs familles.
Selon le marché et le produit, il peut combiner des éléments de protection, d'épargne ou d'investissement à long terme, sous réserve des règles réglementaires et de gouvernance applicables.
Alors que le Takaful Général se concentre surtout sur les biens, les responsabilités et les risques commerciaux, le Takaful Familial concerne davantage les besoins financiers liés aux personnes.
Principales catégories de protection
-
Protection familiale ou décès
Peut prévoir une prestation financière à des bénéficiaires admissibles selon les modalités du certificat. -
Protection santé
Peut contribuer à couvrir certains frais médicaux admissibles selon la structure du produit. -
Maladies graves
Peut prévoir un soutien financier lorsqu'une condition couverte est diagnostiquée. -
Accidents corporels
Peut offrir une protection financière en cas de décès accidentel, d'invalidité ou de blessures couvertes. -
Éducation
Certains produits peuvent inclure une composante d'épargne destinée à soutenir les dépenses futures liées aux études. -
Retraite et épargne à long terme
Certains modèles peuvent intégrer une composante d'épargne ou d'investissement conforme au cadre Takaful applicable.
Exemples de prestations possibles
- prestation aux bénéficiaires en cas de décès couvert ;
- remboursement ou prise en charge de frais médicaux admissibles ;
- soutien financier en cas de maladie grave couverte ;
- prestations en cas d'invalidité ;
- épargne ou financement lié à l'éducation ;
- épargne à long terme ou préparation à la retraite.
La disponibilité et la structure de ces produits varient fortement selon les pays, les assureurs, les cadres réglementaires et les modèles Takaful.
Les principes communs au Takaful Général et au Takaful Familial
Même si leurs domaines d'application diffèrent, les deux catégories peuvent reposer sur des principes communs.
-
L'entraide (Ta'awun)
Les participants contribuent à une structure destinée à soutenir les membres admissibles lorsqu'un sinistre couvert survient. -
Le partage des risques
Le modèle cherche à organiser la mutualisation du risque entre les participants selon la structure du Takaful. -
La transparence
Les participants devraient pouvoir comprendre la structure de leurs contributions, les frais, la couverture et les principales règles du fonds. -
La gouvernance de la charia
Lorsqu'un arrangement est présenté comme conforme à la charia, une gouvernance appropriée doit encadrer les aspects pertinents du modèle. -
L'investissement conforme
Les fonds d'un arrangement Takaful conforme à la charia sont normalement investis selon une politique respectant les critères applicables. -
L'équité et la responsabilité
La structure doit être administrée de façon claire, cohérente et conforme aux obligations contractuelles et réglementaires.
Quelle est la différence principale entre le Takaful Général et le Takaful Familial ?
La distinction principale tient au type de besoin couvert.
Le Takaful Général est généralement associé aux risques liés aux biens, aux véhicules, aux entreprises et aux responsabilités.
Le Takaful Familial concerne davantage la protection financière des personnes, des familles et, selon le produit, certains objectifs d'épargne ou d'investissement à long terme.
Pourquoi cette distinction est-elle importante ?
Comprendre cette différence permet de mieux identifier le type de solution correspondant au besoin de protection.
Une entreprise pourrait, par exemple, rechercher une solution de Takaful Général pour protéger ses bâtiments, ses équipements ou certaines responsabilités.
Parallèlement, des personnes ou des familles peuvent rechercher des solutions de Takaful Familial pour répondre à des besoins de protection personnelle ou financière à long terme, lorsqu'elles sont disponibles dans leur juridiction.
Ces deux catégories permettent donc de couvrir des besoins très différents au sein d'un même cadre général de protection coopérative.
Le rôle du Fonds de risque des participants
Dans de nombreux modèles Takaful, le Fonds de risque des participants joue un rôle central.
Une partie des contributions y est affectée afin de soutenir les réclamations admissibles, les réserves et les autres obligations permises du fonds.
La manière dont le fonds est administré, financé et gouverné dépend du modèle Takaful, du produit, des contrats et des exigences réglementaires.
Pour en savoir plus, consultez notre article sur la gestion d'un fonds Takaful.
Le rôle de l'opérateur Takaful
L'opérateur Takaful administre l'arrangement selon le modèle retenu.
Ses responsabilités peuvent inclure :
- l'administration ;
- le service aux participants ;
- le soutien aux opérations de souscription ;
- la coordination des réclamations ;
- la gestion technologique ;
- les rapports ;
- la conformité ;
- la gouvernance opérationnelle.
Dans certains modèles, l'opérateur peut être rémunéré au moyen de frais de Wakalah ou d'autres mécanismes prévus contractuellement.
Le rôle de la gouvernance de la charia
Lorsqu'un produit ou un arrangement est présenté comme conforme à la charia, une gouvernance appropriée est importante pour soutenir l'intégrité du modèle.
Cette gouvernance peut porter sur :
- la structure du contrat ;
- les contributions de Tabarruʿ ;
- les frais de l'opérateur ;
- les investissements ;
- la gestion du Fonds de risque des participants ;
- le traitement des excédents ou déficits ;
- certaines pratiques opérationnelles pertinentes.
Le Takaful au Canada
Au Canada, toute solution Takaful doit s'inscrire dans le cadre réglementaire applicable à l'assurance.
La disponibilité d'un produit dépend notamment de facteurs comme :
- la participation d'un assureur autorisé ;
- la capacité d'assurance disponible ;
- les règles provinciales applicables ;
- la souscription ;
- les approbations de produit ;
- la structure de distribution ;
- la gouvernance applicable.
Le fait qu'un produit existe sur un autre marché ne signifie donc pas automatiquement qu'il est disponible au Canada.
Pour approfondir le contexte canadien, consultez notre guide Takaful Canada.
L'approche d'Iman Risk Solutions
Chez Iman Risk Solutions Inc., nous développons une infrastructure numérique destinée à soutenir une distribution d'assurance transparente, éthique et alignée sur les principes du Takaful au Canada.
Notre approche repose sur la technologie, l'éducation, les relations avec les courtiers, les partenariats avec des assureurs, la préparation réglementaire et une gouvernance appropriée.
Iman Risk Solutions Inc. est actuellement en phase de développement et de pré-lancement et n'offre, ne vend, ne lie ni ne souscrit actuellement de produits d'assurance.
Toute future offre Takaful demeurera soumise aux licences requises, à la capacité d'un assureur partenaire, à la souscription, aux approbations de produit, aux exigences réglementaires et à la gouvernance applicable.
Points essentiels à retenir
Le Takaful Général et le Takaful Familial répondent à des besoins différents mais peuvent partager les mêmes fondements coopératifs.
- Le Takaful Général concerne principalement les biens, les véhicules, les entreprises et les responsabilités.
- Le Takaful Familial concerne principalement la protection financière des personnes et des familles.
- Les deux modèles peuvent s'appuyer sur la mutualisation, la transparence, une gouvernance appropriée et des règles de gestion définies.
- La structure précise dépend toujours du produit, de l'opérateur, de l'assureur, de la juridiction et du cadre réglementaire.
Poursuivre votre découverte du Takaful
Pour approfondir le sujet, consultez notre Centre de ressources Takaful, notre guide Qu'est-ce que le Takaful ?, notre page Comment fonctionne le Takaful ? et notre guide Takaful Canada.
Avis important : Iman Risk Solutions Inc. est actuellement en phase de développement et n'est pas un assureur agréé. Cet article est fourni à des fins éducatives et informatives seulement. Il ne constitue pas un conseil en assurance, une offre d'assurance, une confirmation de disponibilité de produit, une approbation de souscription, une confirmation de couverture ou une autorité de liaison.
Continue Learning
Explore related Iman Risk Solutions pillar pages and structured resources.
Takaful in Canada Start with the principal Canadian guide to Takaful, governance, contributions, and regulation. Takaful Resources Browse structured learning paths covering Takaful fundamentals, funds, governance, and distribution. Takaful for Brokers Canada Learn about future broker distribution, training, compliance, and digital workflows.Discussion
No comments yet. Be the first to share your perspective.
Join the Conversation
Related Articles
Comment fonctionne une soumission Takaful ? Transparence, équité et clarté à chaque étape
Une soumission Takaful ne devrait pas se limiter à afficher un montant total. Découvrez comment une soumission transparente …
The Main Types of Takaful: Understanding General Takaful and Family Takaful
Did you know that Takaful is divided into two main categories? Learn the difference between General Takaful and …
Pourquoi un assureur agréé choisirait-il de s'associer à un MGA Takaful ? Comprendre la véritable proposition de valeur
Si les assureurs conventionnels comptent déjà des clients musulmans parmi leur clientèle, pourquoi s'associer à un Managing General …
Why Would a Licensed Insurer Partner with a Takaful MGA? Understanding the Real Value Proposition
If conventional insurers already have Muslim customers, why would they partner with a Takaful Managing General Agency (MGA)? …
Takaful vs. Conventional Insurance: Where Does the Surplus Go? Understanding the Difference
Discover one of the most important differences between Takaful and conventional insurance: who owns the contributions, how claims …
Les contributions Takaful peuvent-elles être fixes ? Comprendre le Tabarruʿ, la tarification fondée sur le risque et l’équité dans le Takaful moderne
Un opérateur Takaful peut-il fixer à l’avance une contribution de Tabarruʿ ? Les participants peuvent-ils verser des montants …